软考系规,第12章信息系统服务管理,12.3服务运营提升,背诵知识和结构框架,详细版
软考系规,第12章信息系统服务管理 必背内容
软考系规,第12章信息系统服务管理 关键背内容1
软考系规,第12章信息系统服务管理 关键背内容2
软考系规,第12章信息系统服务管理 关键背内容3
软考系规,第12章信息系统服务管理 关键背内容4
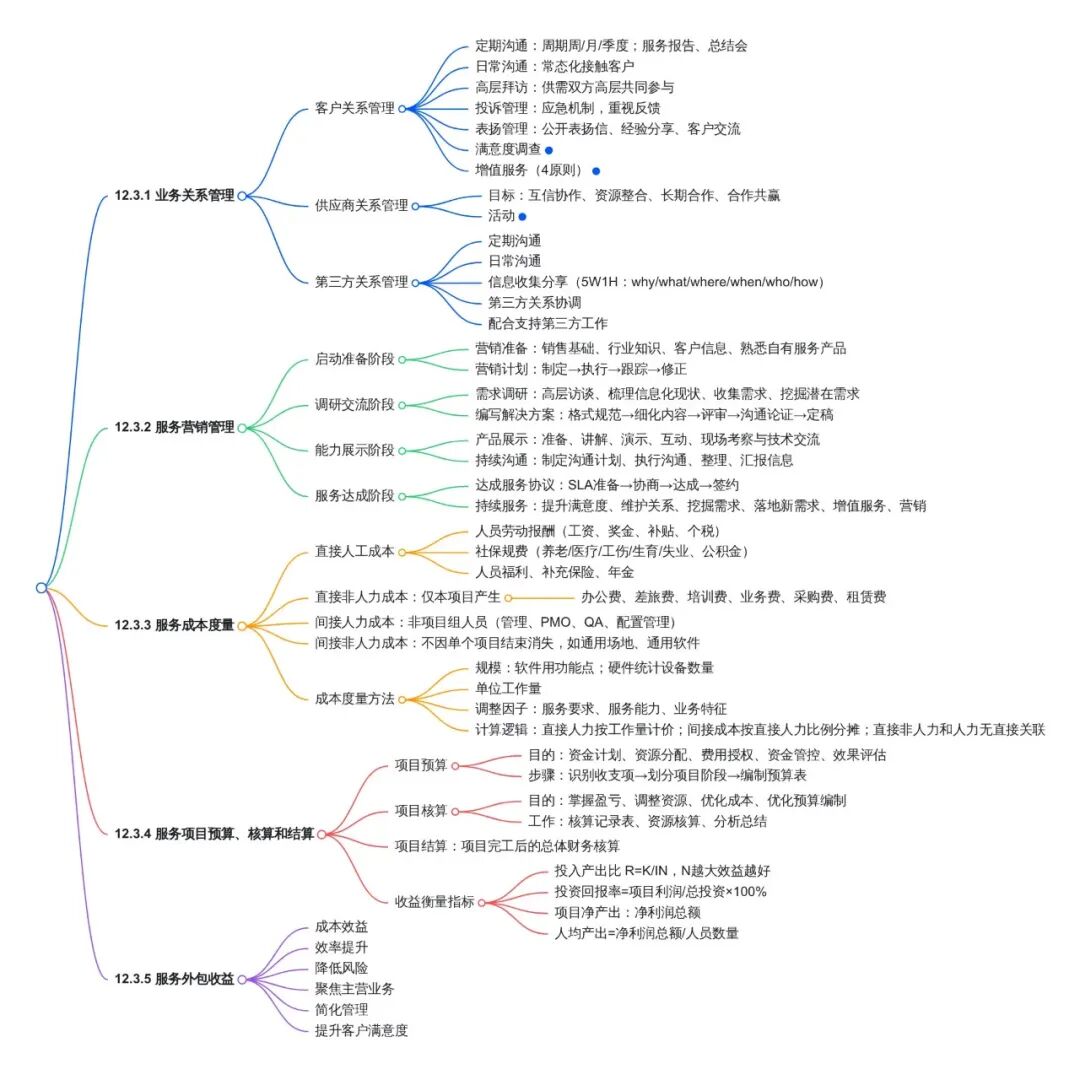
系统规划与管理师主要通过以下活动提升与客户的关系。
定义沟通的主要内容包括供需双方对服务达成情况的总结回顾,重点问题的协商处理及确定后续改进计划等。定期沟通的日时间可以周月季度等为周期,如供需双方可约定次月5个工作日内提交服务报告,并在次月10个工作日内举行服务总结沟通会。
在日常工作中与客户保持一定频率的接触。
面向客户高层拜访,可邀请公司高层共同参与。
投诉管理属于应急处理机制,投诉管理能力是信息系统服务管理能力的一种体现。要重视客户投诉,客户投诉期望得到服务供方的重视和反馈。
服务需要自我经营和宣传,对于表扬的管理,可以采取公开表扬信组织客户做客户体验沟通交流、请工程师进行经验分享等方式。
① Case by Case满意度调查,指针对特定服务事件面向直接相关客户进行的满意度调查回访。
②公开调查,适于电话问卷网站走访面谈等方式,了解客户对信息系统服务各方面的认识和感受,进而总结相关优秀经验,改进服务中的不足。
增值服务通常是指超出协议约定内容之外的服务。
增值服务不能随意选择,需要把握以下4个原则
①不能影响现有协议约定内容之外的服务
③增值服务投入在可接受的范围内
④本身有能力对增值服务内容进行引申
①与供应商建立互信、有效的协作关系
③与供应商建立长期、紧密的业务关系
定期对供应商进行审核评估,确保供应商具备配套的能力要求。
在问题原因未明确之前,通常需要各供应商之间紧密协作才能准确定位。
系统规划与管理师是争议处理的第一责任人,需要提前约定与供应商的争议处理方式,以及适用于发生在供应商之间的争议处理方式。
系统规划与管理师通常需要负责与供应商确定支持保障合同条款及内容。
按照5wh(原因why,对象what,地址where,时间when,人员who,方法how)原则。
充分和妥协的服务营销准备是有效沟通(如服务产品介绍)的基础。系统规划与管理师应该有一定的服务营销方面的知识储备。
①做好成为专业销售人员的基础准备
②做好客户行业和区域的知识准备
④做好现有客户信息系统服务的总结
出营销需要先“预”,“预”的目的就是要求。系统规划与管理师在进行具体的营销活动之前先对每个信息系统服务产品、目标客户群、营销方式等编制营销计划,来保证完成营销过程的每一项工作。
调研交流是服务营销的重要环节,通过深挖客户需求,其调研的结果可以帮助系统规划与管理师进一步掌握客户的现况。
编写解决方案(或项目建议书)是营销工作的核心过程起到承上启下的作用,它是基于客户信息收集科学分析的基础上,制定符合客户所在行业未来发展趋势的重要方案或重大举措,并且证实该方案或举措是领先的可行的、高效的、明智的。
做好服务产品展示的目的就是让客户直观地感受到信息系统服务的效果。
持续沟通和服务是为了维持客户关系,及时沟通和及时服务,更加增加了客户选择服务供应商的信心,特别是需要做好与客户高层沟通,以获取他们的支持。
与客户签订服务级别协议或服务合同是营销过程的最后阶段,也是服务项目管理的开始阶段。
做好持续服务是为了今后能签订更多的新的服务合同或更顺利的续签原有的服务合同。
包括实得工资、奖金、各种补贴、组织为个人代缴的各种个人所得税等。
包括缴纳的养老保险,医疗保险,工伤保险,生育保险,失业保险,公积金。
包括基本福利,逢年过节的物质奖励以及各种补充商业保险组织年金等。
一般包括办公费,差旅费,培训费,业务费,采购费,租赁费等。
(1)项目组因信息系统服务项目需要租用会议室而产生的费用,计入直接费,人力成本的办公费。
而项目组成员日常办公场所的租赁费则不属于直接成本。
(2)对于需要在异地开展工作的项目,因项目组成员出差所产生的交通费、住宿费、差旅补贴等计入直接非人力成本的差旅费。
(3)服务为了完成特定项目给项目成员提供的专项培训费用计入直接非人力成本的培训费。
而项目组成员参加过的通用技能培训(如office使用技巧)费用则不属于直接成本。(4)为保证项目顺利实施而产生的一些辅助活动费用,如专家评审费、某项目活动验收费等应计入直接非人力成本的业务费。
(5)项目实施过程中需要独立采购或租赁的专用设备或软件,其费用支出计入直接非人力成本的采购费或租赁费。
而通用设备或软件(如办公软件)的采购或租赁费用则不属于直接成本。
与信息系统服务相关的常见非项目组成员包括
服务实施部门管理人员、相关管理办公室(PMO)人员、组织及配置管理或质量保证人员。
间接非人力成本通常包括办公费,差旅费,培训费,业务费,采购费,租赁费等。
其与直接非人力成本的主要差别在于,此类费用的产生不会因某个特定的项服务项目结束或终止而不再发生。
如前文提到的项目组成员日常办公场地的租赁费用就属于间接非人力成本的办公费,而通用设备或软件(如办公软件)的采购或租赁费用则属于间接非人力成本中的采购费或租赁费。
系统规划与管理师在进行服务成本度量工作时应充分考虑以下因素
对于应用软件,其规模度量通常采用功能点方法。
对于硬件和基础环境,其规模度量通常是计量相关设备的数量。
直接人力成本通常是根据工作量度量结果及单位价格(即每单位工作量所需的费用,单位通常为元/人·天过万元/人·月)直接计算。
而间接成本(包括间接人力成本或间接非人力成本)通常和直接人力成本高度正相关,宜根据直接人力成本计算结果,按照一定的比例分摊计算;
直接非人力成本则与直接人力成本没有直接的关系,其多少通常与项目特点相关。
12.3.4服务项目预算、核算和结算
建立服务项目预算的目的及意义包括
①便于形成资金使用计划;②电力交流资金使用规划意图;③协调资金使用活动;④鉴于项目资源分配;⑤提供责任计算框架;⑥费用开支授权;⑦建立资金控制系统;⑧评估资金使用效果。
项目预算的制定分为以下3个步骤
②划分信息系统服务项目执行阶段
预算只是计划,在项目执行过程中需要对实际的收入、开支情况不断进行核算,并对照预算计划,用于跟踪预算执行的基本情况。
在项目结束后要进行集中结算,对项目财务收支情况进行总结。
①随时掌握项目收入、开支情况及项目盈亏状态;②形成及时调整项目资源分配的依据;③寻找对成本开支控制的改进方法;④改进预算编制方法,提高预算编制准确性。
信息系统服务项目的核算需要基于预算进行,以预算为依据,持续地记录真实的收入和开支情况,并加以分析和计算,最终得出核算结果。
在信息系统服务项目核算过程中,具体实施的主要过程内容和方法如下
信息系统服务项目的结算是在项目结束后的总体核算。
项目投入产出比是指项目的投入资金与产出资金之比。
通过对投入产出比的计算和统计分析,可以帮助组织决策者了解不同项目的盈利水平,确定合理的业务发展方向。
计算公式:R=K/IN=1:N
其中R为投入产出比,K为项目投资总额,IN为项目收入总额。
投入产出比常用1:N的形式来表示,N值越大经济效益越好。
项目投资回报率是指组织通过投资项目而返回的价值,即组织从一项项目投资活动中得到的经济回报。
通过投资回报率的计算和统计分析,可以让组织对开展的不同业务不同项目的价值进行横向比较,找到获取最佳投资价值的重点方向、重点类型。
计算公式:投资回报率=项目利润/项目投资总额×100%
项目净产出是指项目的净利润产出总额,净利润需要在收入的基础上扣除所有开支。
人均产出是指在一定周期内项目或组织内。人均产出的净利润水平。
对于人员成本占投入成本比重比较大的组织,应该衡量单位人均产出,并建立改进目标,持续优化提升。
计算公式:单位人均产出=净利润总额/人员数量
信息系统服务外包给组织带来的收益主要表现为以下几点
#系规 #系统规划与管理师 #软考系规 #系规考试
#软考高级系规 #系规规划与管理师考试
#系规备考 #系规学习 #系规论文 #系规知识